

Бухгалтерлар учун батафсил тушунтиришлар:
Ўзбекистонда 2024 йилда бухгалтерия ҳисоби ва аудит қандай ривожланди ва 2025 йилда нималар ўзгаради
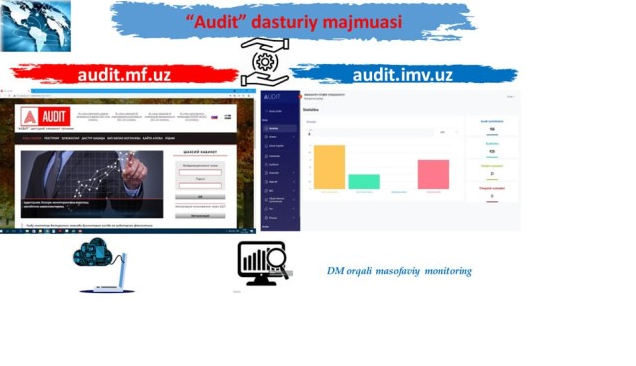
Иқтисодиёт ва молия вазирлиги Ўзбекистонда бухгалтерия ҳисоби ва аудит соҳасини модернизация қилиш бўйича 2024 йил якунлари юзасидан ҳисобот берди. Ислоҳотлар иқтисодий ўсишни қўллаб-қувватлаш, хорижий инвестицияларни жалб қилиш ва сунъий интеллектдан фойдаланган ҳолда рақамли ҳисоботлар даврига тайёргарлик кўришга қаратилган эди.
2024 йил:
1. Миллий стандартларни янгилаш
2024 йилда бухгалтерия ҳисоби стандартлари 25 йил ичида биринчи марта тўлиқ қайта кўриб чиқилди.
Натижада:
- давлат тилида 15 та БҲМС тасдиқланди;
- молиявий ҳисоботни тайёрлаш учун янги Концептуал асос кучга кирди;
- бухгалтерия ҳисобининг 4 та асосий Низоми тасдиқланди;
- 4 та БҲМС МҲХСга мувофиқлаштирилди, бу хорижий ҳамкорлар билан ишлашни анча соддалаштиради.
2. Рақамлаштириш + касбий ривожланишни қўллаб-қувватлаш
Ишга туширилди:
- subsidiya.mf.uz платформаси – ўқитиш ва сертификатлаш харажатларини қоплаш жараёнларини автоматлаштириш учун;
- «Audit» дастурий мажмуаси (audit.imv.uz) – аудиторлик фаолияти шаффофлигини ошириш учун.
2024 йилда:
- 427 нафар мутахассисга МҲХС имтиҳонларини топшириш харажатлари қопланди (712,1 млн сўм);
- 302 нафар тингловчига ўқиш харажатлари компенсация қилинди (1 176,6 млн сўм);
- 19 та ўқув маркази ACCAнинг халқаро аккредитациясини олди.
3. Аудиторлик ҳамжамиятининг ривожланиши
- Сертификатланган аудиторлар сони 1 154 кишига етди (+151 мутахассис);
- аудиторлик ташкилотлари сони 153 тага кўпайди (+15 компания);
- Ўзбекистонда аудитнинг гендер таркиби: 76% эркаклар ва 24% аёллар.
2025 йил ва кейинги йиллар:
Бухгалтерия ҳисоби тизимини янада такомиллаштириш бўйича Президент қарори тайёрланмоқда. Асосий йўналишлар:
1. Рақамли трансформация
- Сунъий интеллект тизимлари билан ишлаш учун XBRL форматини жорий этиш;
- рақамли ҳисобот платформаларини ривожлантириш;
- ҳисоб ва назорат жараёнларини автоматлаштириш.
2. Барқарор ривожланиш
- IFRS барқарорлик стандартларини жорий этиш;
- «Яшил ҳисоб» амалиётини ривожлантириш ва молиявий ҳисоботда экологик таркибни кучайтириш.
Маълумот учун:
Халқаро амалиётда «яшил ҳисоб» тушунчаси қуйидагиларни англатади:
1) ташкилотнинг бухгалтерия (молиявий) ҳисоби ҳисобварақлари унинг атроф-муҳитга муносабатини ва табиатни муҳофаза қилиш фаолияти билан боғлиқ харажатлар, хатарлар ва мажбуриятлар/жавобгарликнинг корхона молиявий ҳолатига таъсирини акс эттириши керак;
2) инвесторларга инвестиция қарорларини қабул қилиш учун экологик тадбирлар ва табиатни муҳофаза қилиш фаолияти билан боғлиқ харажатлар бўйича маълумотга эга бўлиши керак;
3) менежерлар маҳсулотни тўғри баҳолаш ва ҳақиқий харажатлар ва фойдага асосланган инвестиция қарорларини қабул қилиш учун табиатни муҳофаза қилиш харажатларини аниқлаши ва тақсимлаши керак;
4) ташкилотлар ўз товар ва хизматлари экологик хавфсизлик талабларига жавоб беришини кўрсата олса, рақобат курашида устунликка эга бўлиши мумкин ва ҳ.к.
3. Касбий ривожланиш
- Бухгалтер ва аудитор касбининг ҳуқуқий мақомини мустаҳкамлаш;
- Касб нуфузини ошириш;
- Касбий таълимни қўллаб-қувватлаш дастурларини кенгайтириш;
- Методологик таъминотни такомиллаштириш.

